Início › Blog › Nota fiscal na ótica
Nota fiscal na ótica: quando é NF-e e quando é NFS-e
A ótica é um dos poucos comércios que vende produto e presta serviço na mesma venda. Você entrega uma armação e uma lente — mercadoria — e faz a montagem e a adaptação — serviço. E o Brasil trata as duas coisas em documentos diferentes, com órgãos diferentes.
É por isso que tanta ótica se enrola. Vamos separar.
NF-e: a nota da mercadoria
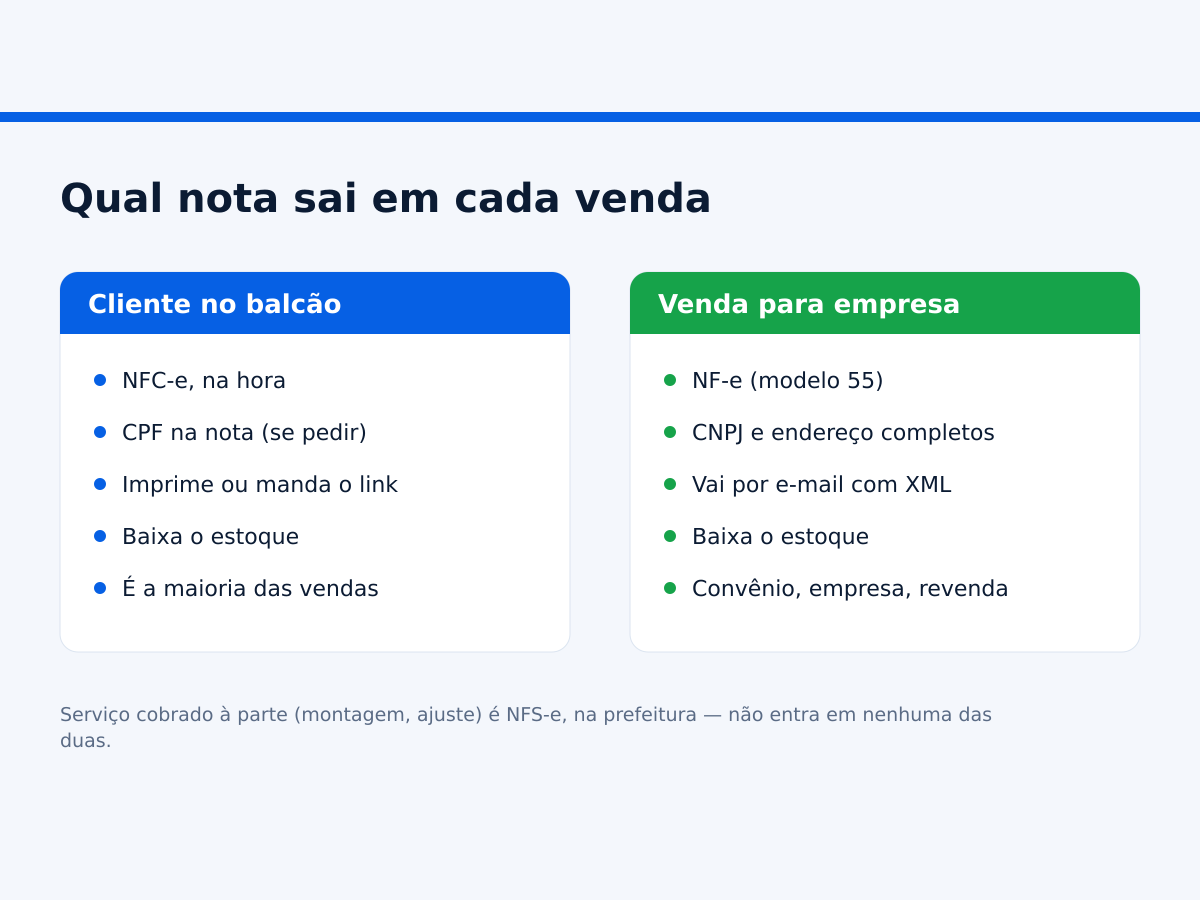
A NF-e (nota fiscal eletrônica, modelo 55) é a nota do produto. Ela cobre o que sai fisicamente da sua loja: armação, lente, óculos de sol, estojo, lente de contato, acessório.
Quem cuida dela é a SEFAZ do seu estado. O imposto principal envolvido é o ICMS. É a nota que acompanha a mercadoria e é a que o fornecedor emite quando manda produto para você.
Cuidado com o NCM. Cada tipo de produto tem o seu código. Armação, lente oftálmica, lente de contato e óculos de sol não são a mesma coisa para o fisco. Cadastrar tudo com o mesmo NCM é erro que aparece depois, e aparece com multa.
NFS-e: a nota do serviço
A NFS-e (nota fiscal de serviço eletrônica) cobre o que você faz, não o que você entrega: montagem da lente na armação, adaptação, ajuste, conserto, manutenção.
Quem cuida dela é a prefeitura, e o imposto é o ISS. Por isso ela varia tanto de cidade para cidade — cada município teve o seu sistema por muitos anos. Existe hoje um padrão nacional, mas a adesão foi acontecendo aos poucos.
Se a sua ótica cobra montagem ou conserto separado, é NFS-e. Se você embute tudo no preço do óculos e vende como produto, aí é discussão para o seu contador — e essa é uma decisão que depende do seu regime tributário.
E quando a venda tem as duas coisas?
Acontece o tempo todo: o cliente compra armação com lente e você monta. Na prática, as óticas resolvem de duas formas:
- Emitir NF-e da mercadoria (armação + lente) e NFS-e do serviço (montagem), cada uma com o seu valor
- Vender o óculos como produto acabado, com uma NF-e só
Qual das duas serve para você depende do seu regime e do entendimento do seu município. Essa pergunta é do contador, não do vendedor do sistema — e desconfie de quem responder com certeza absoluta sem saber onde fica a sua loja.
O que o sistema precisa fazer é não te prender: emitir os dois modelos, com o mesmo certificado digital, sem você abrir três programas.
As notas que CHEGAM: o lado que quase ninguém organiza
Toda ótica presta atenção na nota que sai e esquece da que entra. Só que a nota de entrada é o que alimenta o seu estoque e o seu custo. Se você não lança, seu estoque é ficção e você não sabe a sua margem.
O caminho manual é digitar a nota do fornecedor item por item. Uma nota com 40 armações é meio período de trabalho, e ninguém faz isso duas vezes por semana.
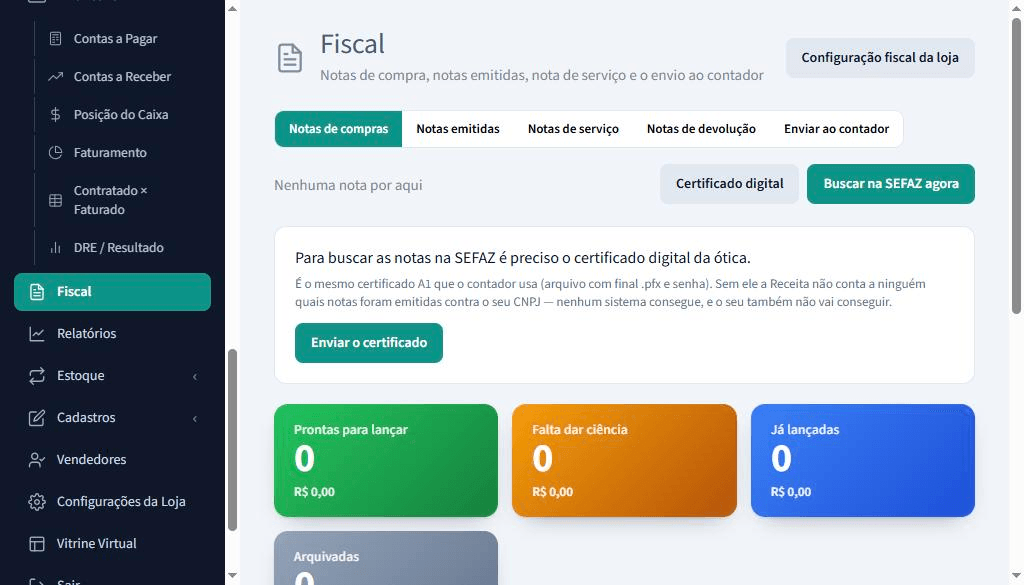
O caminho certo é o sistema buscar as notas direto na SEFAZ pelo seu certificado. Elas aparecem sozinhas, você confere, vincula os produtos e dá entrada. O que era meio período vira alguns minutos.

Errou? Tem conserto — mas tem prazo
Duas situações que aparecem toda semana no balcão:
Cancelamento
Serve quando a venda não aconteceu de verdade. Tem prazo contado a partir da autorização da nota, e depois que a mercadoria circulou não cabe mais cancelar — o caminho passa a ser nota de devolução.
Carta de correção
Serve para erro que não muda o essencial: um endereço escrito errado, uma descrição imprecisa. Não serve para corrigir valor, quantidade, data de emissão nem para trocar o destinatário. Se o erro foi nesses campos, é cancelamento ou devolução.
E a numeração: se você pulou números — deu problema no meio e a nota não saiu — existe a inutilização, que é avisar o fisco que aquela faixa não vai ser usada. Deixar buraco na numeração sem justificar é pedido de fiscalização.
O pacote do contador
Todo mês o seu contador precisa dos XML — não do PDF, não da imagem, do arquivo XML mesmo. Emitidas e recebidas.
Se isso hoje é você abrindo o portal, baixando um por um e mandando por e-mail, some algumas horas por mês. O sistema deveria juntar tudo e te entregar um arquivo só, pronto para enviar.
Guardar também é obrigação sua: a lei manda conservar os documentos fiscais por anos. Pergunte onde ficam os seus XML e como você os recupera se trocar de sistema.
Antes de emitir a primeira nota
Um roteiro curto do que precisa estar pronto:
- Certificado digital da empresa (o A1 é arquivo, fica no sistema; o A3 é cartão ou token)
- Inscrição estadual ativa e credenciamento para emitir NF-e na SEFAZ do seu estado
- Cadastro na prefeitura para a NFS-e, se você vai emitir serviço
- Produtos cadastrados com NCM, CFOP, CST/CSOSN e origem — combinados com o contador
- Testar em homologação antes de emitir valendo
Esse último ponto vale ouro. Homologação é o ambiente de teste do fisco: a nota é gerada de verdade, mas não vale. É onde você descobre que faltou um campo — sem estragar a sua numeração real.
Aviso honesto: este texto é um guia prático, não orientação tributária. Regime, CFOP, CST e a separação entre mercadoria e serviço mudam conforme o seu enquadramento e o seu município. Feche com o seu contador — o sistema executa a regra, quem define a regra é ele.