Impostos da ótica: o que o dono precisa entender do Simples Nacional
Ótica é um dos comércios mais confusos do Brasil na hora de emitir nota: na mesma venda tem mercadoria, tem serviço e tem um cliente esperando no balcão. Dá para entender o essencial sem virar contador.
Por que a ótica é diferente da loja de roupa
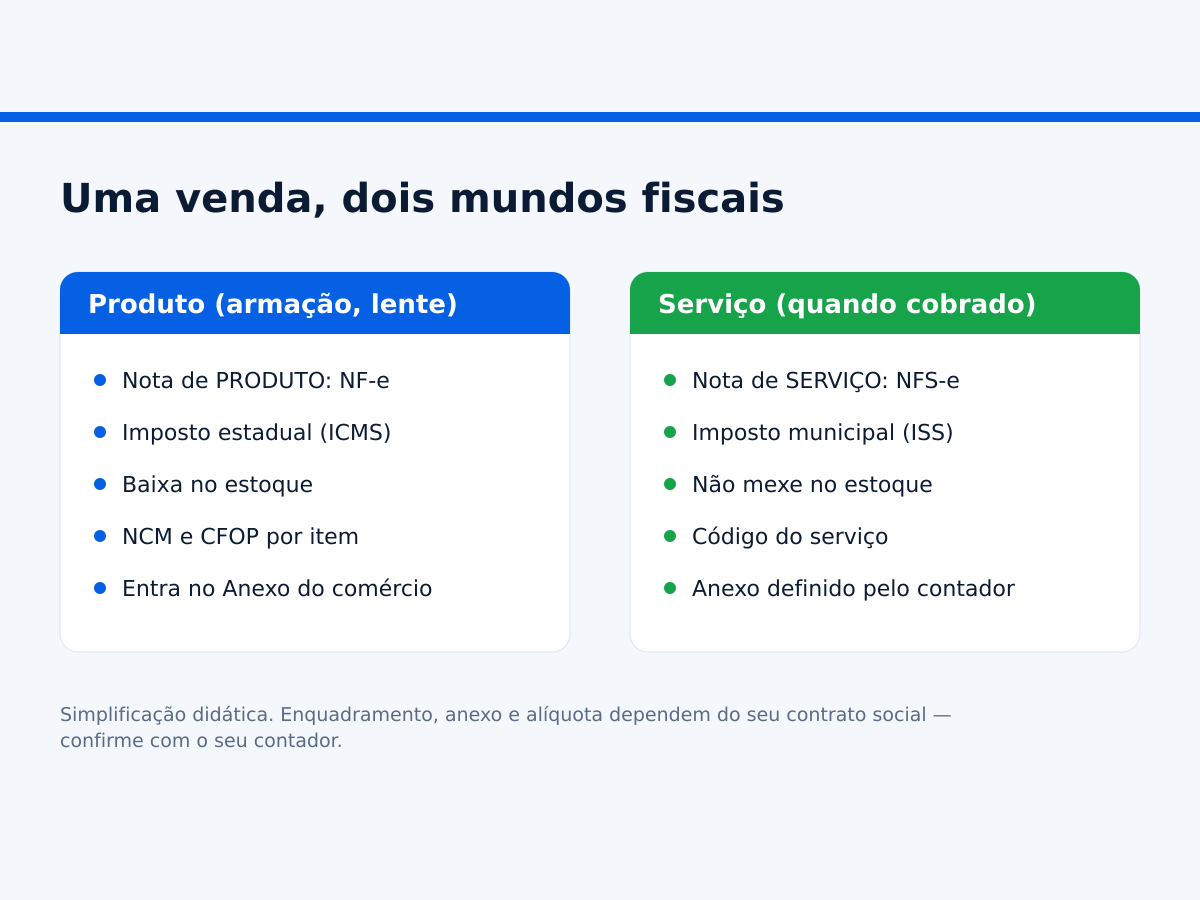
Quando você vende um óculos pronto, vende mercadoria: armação e lente, com imposto estadual e baixa de estoque. Quando você cobra a montagem, o ajuste ou uma medição à parte, isso é serviço, com imposto municipal. A mesma venda pode ter os dois.
Confundir os dois gera dois problemas: nota errada (risco fiscal) e estoque errado (risco de gestão). O segundo dói antes do primeiro.
Os documentos que aparecem na sua vida
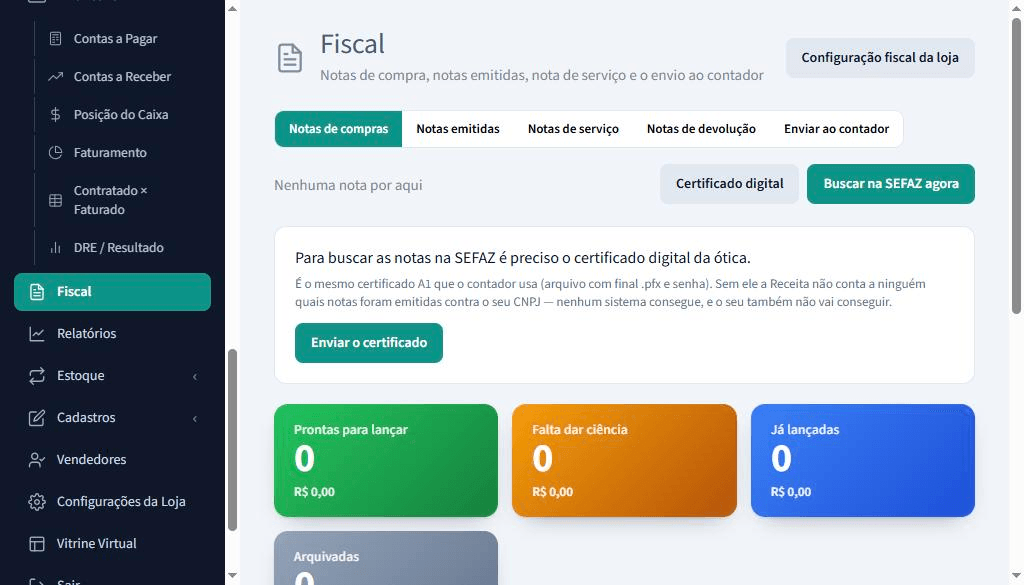
- NF-e (modelo 55) — nota de produto, usada na venda para empresa, no envio e na devolução ao fornecedor.
- NFC-e (modelo 65) — o cupom da venda ao consumidor, na hora, no balcão.
- NFS-e — a nota de serviço, emitida na prefeitura (hoje com um padrão nacional).
- Nota de entrada do fornecedor — a que precisa ser lançada para o estoque e o custo baterem.
Simples Nacional, em português
O Simples reúne vários impostos numa guia só (o DAS) e a alíquota cresce conforme o faturamento dos últimos 12 meses. Para a ótica, o que importa saber:
- A venda de mercadoria costuma ser tributada pelo anexo do comércio.
- O serviço prestado, quando existe e é cobrado separado, pode cair em outro anexo.
- O enquadramento depende do CNAE e do que está no contrato social — inclusive se você monta lente dentro da loja.
- Quem define isso é o seu contador. Este artigo serve para você entender a conversa, não para substituí-la.
Cuidado com o CNAE de fachada. Muita ótica abre só com o CNAE de comércio varejista e passa anos cobrando montagem sem ter a atividade de serviço registrada. O dia que a prefeitura pergunta, o problema não é o imposto — é a regularização atrasada.
O que o contador precisa receber todo mês
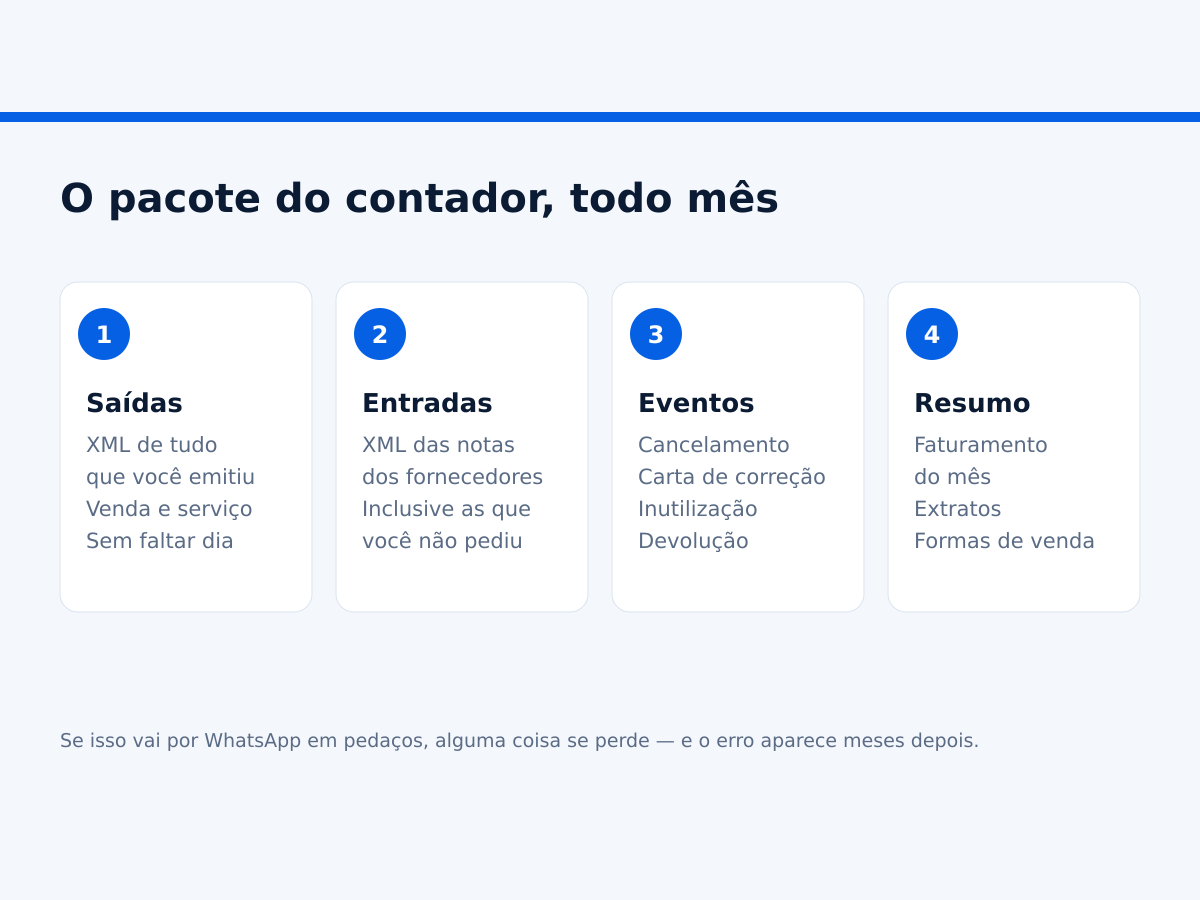
- Todos os XML das notas emitidas (venda e serviço)
- Todos os XML das notas de entrada, inclusive as que você não comprou (o fornecedor emitiu contra o seu CNPJ)
- Extratos e relatório de faturamento
- Cancelamentos, cartas de correção e inutilizações
Se isso vai por WhatsApp, aos pedaços, alguma coisa se perde todo mês. O caminho saudável é o sistema montar o pacote fechado e mandar sozinho.
Três erros que dão trabalho depois
- Não lançar a nota de entrada. O estoque fica mentiroso e o custo da venda também. É o erro mais comum.
- NCM errado no cadastro do produto. Ele acompanha o item em toda nota; corrigir depois é refazer muita coisa.
- Vender sem documento "porque é só um ajuste". Ajuste é serviço; serviço tem nota.
O que muda quando o sistema cuida disso
Nada aqui exige que você entenda de tributo. Exige que a informação esteja no lugar certo uma vez só: NCM no cadastro do produto, código de serviço no cadastro do serviço, e a nota saindo da própria venda. O resto é repetição — e repetição é trabalho de máquina.